
Ja, en underskrift via BankID är i de flesta civila avtal juridiskt bindande i Sverige när den åtföljs av en komplett signeringslogg och korrekt validering. BankID räknas som en avancerad elektronisk underskrift enligt eIDAS-förordningen, vilket räcker för de allra flesta kommersiella och privata avtal [BankID hållbarhetsrapport]. Det viktiga är vad som händer runt signeringen: revisionsspår och valideringsintyg stärker bevisvärdet avsevärt. Nästa steg är enkelt: ladda upp dokumentet, välj signerare och skicka för signering med BankID.
Kort sagt:
- BankID räcker normalt för privata avtal och företagsavtal, men vissa fastighetsöverlåtelser och myndighetsärenden kan kräva en kvalificerad elektronisk underskrift enligt särskilda regler.
- Spara det signerade originalet tillsammans med komplett signeringslogg och valideringsintyg, och validera nära signeringstillfället för att bevara bevisvärdet över tid.
- Kontrollera att avtalet är slutgiltigt före utskick, eftersom ändringar efter signering bryter dokumentets kontrollsumma och kan försvaga bevisningen i en tvist.
- BankID bekräftar undertecknarens identitet, inte rätten att binda ett företag; kontrollera därför firmateckningsrätt eller fullmakt före avtalssignering för företagets räkning.
- För avtal med högt värde eller tvisterisk väljer du en betaltjänst med fullständig loggning och långtidslagring; enklare avtal kan klara en kostnadsfri lösning.
Innehållsförteckning
- Praktiska steg för att signera en pdf med BankID
- Juridiken: eIDAS, svensk lagstiftning och vad domstolar bedömer
- Vad du bör kontrollera hos en signeringstjänst innan du använder den
- Fördjupning: valideringsintyg, SVT och hur du bevarar avtal över tid
- Vanliga typer av avtal som ofta signeras med BankID
- Säkerhetsaspekter och riskhantering vid e-signering med BankID
- Skillnader mellan BankID och andra e-signeringsmetoder i Sverige
- Hur signeringsprocessen påverkar parternas ansvar
- Tekniska förutsättningar för att använda BankID vid signering
- Författarens korta rekommendationer
- Notyfile: automatisera e-signering och bevarande i ditt CRM
- Vanliga frågor
- Källor
Praktiska steg för att signera en pdf med BankID
Ett BankID-signerat avtal blir juridiskt hållbart bara om själva processen är korrekt uppbyggd från start. Det handlar inte om att "klicka och klart", utan om att varje steg lämnar ett spår som går att verifiera senare.
Så ser ett typiskt signeringsflöde ut:
- Förbered dokumentet. Avtalet sparas som pdf med rätt fält för underskrift, metadata och en kontrollsumma som senare kopplas till signaturen.
- Skapa en signeringsförfrågan. Du anger vilka som ska signera, med namn och i vissa fall personnummer, beroende på vilken säkerhetsnivå avtalet kräver.
- Bestäm signeringsordning. Parterna kan signera parallellt, samtidigt, eller sekventiellt, i en bestämd följd, beroende på hur avtalet är uppbyggt.
- Signeringsmomentet. Mottagaren legitimerar sig med Mobilt BankID eller BankID på fil och godkänner ett tydligt underskriftsmeddelande i appen.
- Efter signering. Du laddar ner det signerade dokumentet tillsammans med signeringsloggen och sparar båda i ett säkert arkiv.
Det tekniska som sker i bakgrunden är avgörande för avtalets bevisvärde. En fristående underskriftstjänst tar emot en kontrollsumma av dokumentet, legitimerar signeraren via BankID, genererar ett underskriftscertifikat och skapar en revisionslogg som går att validera i efterhand.
Några saker du bör dubbelkolla innan du skickar iväg ett avtal:
- Att samtliga parters personnummer eller organisationsnummer stämmer innan förfrågan skickas.
- Att dokumentet är i sitt slutgiltiga skick, eftersom ändringar efter signering bryter kontrollsumman.
- Att du sparar både pdf och signeringslogg, inte bara det signerade dokumentet självt.
Görs detta rätt har du ett avtal som håller både praktiskt och juridiskt, med ett spår som visar exakt vem som signerade, när och hur.
Juridiken: eIDAS, svensk lagstiftning och vad domstolar bedömer
Eidas-förordningen delar in elektroniska underskrifter i tre nivåer: enkel, avancerad och kvalificerad. Ju högre nivå, desto starkare krav på identifiering och teknisk säkerhet. BankID klassas som en avancerad elektronisk underskrift, vilket innebär att den är unikt kopplad till undertecknaren, kan identifiera personen och är kopplad till dokumentet på ett sätt som gör efterföljande ändringar upptäckbara.

I Sverige knyts detta till tillitsnivåer enligt Svensk e-legitimation. Enligt BankID:s hållbarhetsrapport uppfyller tjänsten tillitsnivå 3, den högsta nivån inom ramverket, och används av omkring 8,5 miljoner personer i Sverige.
BankID är en av de mest använda digitala identitetslösningarna i landet, med uppskattningsvis 8,5 miljoner användare, vilket förklarar varför tjänsten blivit standard för avtalssignering inom både näringsliv och myndigheter.
Vad avgör egentligen bevisvärdet om ett avtal ifrågasätts? Tre faktorer väger tyngst:
- Stark identifiering av undertecknaren vid signeringstillfället, inte bara vid ett tidigare tillfälle.
- En fullständig revisionslogg som visar tidpunkt, metod och vilket dokument som signerades.
- Teknisk oföränderlighet, det vill säga att dokumentet inte kan ändras efter signering utan att det syns.
I vissa sammanhang, till exempel vissa myndighetsärenden eller gränsöverskridande avtal inom EU, kan en kvalificerad elektronisk underskrift krävas istället för en avancerad. Det är undantaget snarare än regeln för de avtal som privatpersoner och företag normalt hanterar.
Vad du bör kontrollera hos en signeringstjänst innan du använder den
Alla tjänster som erbjuder BankID-signering är inte likvärdiga när det gäller juridisk hållbarhet. Innan du binder ditt företag eller dig själv till en lösning är det värt att gå igenom några konkreta kriterier.
Tekniska krav att leta efter:
- En komplett signeringslogg som dokumenterar hela processen, inte bara en bekräftelse på att signering skett.
- Ett valideringsintyg, ofta kallat SVT, som gör att signaturen går att verifiera även långt senare.
- Kryptering som skyddar dokumentet både under överföring och i lagring.
Organisatoriskt bör du också kontrollera att tjänsten är GDPR-kompatibel, var data lagras geografiskt och vilken support som erbjuds om något går fel. En tjänst utan tydligt angivet dataansvar är en varningssignal, oavsett hur bra gränssnittet ser ut.
På det funktionella planet spelar integrationsmöjligheter stor roll om du hanterar många avtal. Kan tjänsten kopplas till ett CRM-system? Finns åtkomstkontroller för vem som får skicka signeringsförfrågningar? Går en signering att återkalla eller spärra om fel person angetts?
Proffstips: Testa alltid en signeringstjänst på ett internt, ofarligt dokument först, så ser du exakt hur loggen och valideringsintyget ser ut innan du litar på tjänsten för viktiga avtal.
För enkla, lågrisk-avtal räcker ofta en kostnadsfri lösning. För avtal med högre värde eller större risk för tvist är det värt att betala för en tjänst med starkare revisionsspår och längre lagringsgarantier.
Fördjupning: valideringsintyg, SVT och hur du bevarar avtal över tid
Ett BankID-signerat avtal är inte automatiskt bevisbart för alltid. Certifikat, krypteringsnycklar och algoritmer som var säkra vid signeringstillfället kan bli svagare eller gå ut över tid, vilket gör det svårare att verifiera signaturen flera år senare.
Lösningen är det som Digg kallar valideringsintyg, SVT. Ett sådant intyg fungerar som en ögonblicksbild av valideringsresultatet vid ett specifikt tillfälle och kan sparas tillsammans med dokumentet. Framtida kontroller kan då utgå från intyget istället för att behöva leta upp gamla, möjligen utgångna certifikat och spärrlistor.
En praktisk rutin för företag som hanterar avtal regelbundet:
- Validera signaturen så nära signeringstillfället som möjligt, inte flera år senare.
- Spara valideringsintyget tillsammans med originaldokumentet, aldrig separat.
- Planera periodisk kontroll av äldre avtal, särskilt sådana med lång löptid.
Att förstå hur bevisvärdet urholkas över tid är första steget mot att faktiskt skydda sina avtal i efterhand, inte bara vid signeringstillfället.
Det här är precis den typen av process vi ser många företag glömma bort, och det är också där ett CRM-system med inbyggd integration mot signeringstjänster gör skillnad genom att automatisera både valideringssteget och arkiveringen.
Vanliga typer av avtal som ofta signeras med BankID
Vissa avtalstyper dominerar när det kommer till BankID-signering i Sverige, och kraven skiljer sig åt beroende på vad som står på spel.
Anställningsavtal är bland de vanligaste. Här räcker normalt en avancerad elektronisk underskrift, men arbetsgivare bör ändå spara signeringsloggen som del av personalakten eftersom tvister om anställningsvillkor kan uppstå år senare.
Hyresavtal, både för bostad och kommersiella lokaler, signeras ofta med BankID idag. Eftersom hyresavtal kan sträcka sig över många år blir frågan om långtidsvaliditet särskilt relevant, vilket gör valideringsintyg extra värdefullt här.
Köpeavtal för varor och tjänster mellan företag, så kallade B2B-avtal, kräver sällan mer än en avancerad underskrift, men parterna bör säkerställa att rätt behörig person signerar för företagets räkning.
Fastighetsrelaterade avtal är ett undantag värt att nämna. Vissa fastighetstransaktioner, som överlåtelse av fast egendom, har särskilda formkrav i svensk lag som en vanlig elektronisk underskrift inte alltid uppfyller, och här bör du kontrollera gällande regler innan du förlitar dig på BankID ensamt.
Samarbetsavtal och sekretessavtal mellan företag hanteras i praktiken nästan uteslutande digitalt idag, eftersom riskerna vid en eventuell tvist sällan motiverar en mer omständlig process.
Säkerhetsaspekter och riskhantering vid e-signering med BankID
Den största risken vid BankID-signering är sällan tekniken själv utan hur den hanteras av användarna. BankID som infrastruktur är byggd för att vara motståndskraftig, men mänskliga misstag och bedrägeriförsök sker ändå.
Ett vanligt scenario är att någon luras att godkänna en signering de inte förstår innebörden av, ofta genom social manipulation snarare än tekniska brister. Det är därför viktigt att alltid läsa underskriftsmeddelandet i BankID-appen noggrant innan du godkänner, och aldrig signera något du inte själv initierat eller väntat dig.
Banker som Handelsbanken instruerar kunder om hur man spärrar BankID omedelbart om man misstänker missbruk, vilket är ett viktigt verktyg om din e-legitimation skulle komma på avvägar.
För företag som hanterar många avtal blir riskhanteringen en organisationsfråga snarare än bara en teknisk. Det handlar om att begränsa vem som kan skicka signeringsförfrågningar, följa upp att rätt person faktiskt signerat och se till att avtal arkiveras på ett sätt som skyddar mot både dataförlust och obehörig åtkomst.
Kryptering under överföring och lagring är ett minimikrav, men lika viktigt är att signeringsloggen bevaras oförändrad. Ett dokument utan en intakt logg tappar mycket av sitt bevisvärde, oavsett hur stark signaturen var från början.

Skillnader mellan BankID och andra e-signeringsmetoder i Sverige
BankID är inte den enda vägen till en elektronisk underskrift i Sverige, men den har en särställning tack vare sin spridning och tillitsnivå. Andra metoder inkluderar enklare lösningar som e-postbaserad bekräftelse eller klick-genom-godkännande, vilka räknas som enkla elektroniska underskrifter enligt eIDAS.
Skillnaden i praktiken är stor. En enkel elektronisk underskrift ger mycket svagare bevisvärde eftersom den sällan verifierar vem som faktiskt klickade. BankID, som en avancerad underskrift, kopplar signeringen till en verifierad identitet genom stark autentisering, vilket gör den svårare att bestrida i efterhand.
Kvalificerade elektroniska underskrifter, den högsta nivån inom eIDAS, kräver certifikat utfärdade av särskilt godkända leverantörer och används sällan i vanliga affärsavtal eftersom processen är mer omständlig. För de flesta avtal mellan företag eller privatpersoner i Sverige är en avancerad underskrift som BankID fullt tillräcklig.
Valet mellan metoder bör styras av vad som står på spel. Ett lågriskavtal med liten sannolikhet för tvist kan klara sig med en enklare lösning, medan avtal med högre värden eller högre konfliktrisk bör använda BankID eller en motsvarande avancerad metod för att säkerställa att signaturen håller om den prövas juridiskt.
Hur signeringsprocessen påverkar parternas ansvar
När ett avtal signeras med BankID binder det undertecknaren på samma sätt som en handskriven signatur, men med ett tydligare bevisspår. Det innebär att parterna inte enkelt kan hävda att de "inte visste" vad de skrev under, eftersom underskriftsmeddelandet i BankID-appen visar vad som godkänns.
Ansvaret skiftar också något jämfört med pappersavtal. Den som skickar ut ett avtal för signering bär ett ansvar för att dokumentet som skickas är korrekt och slutgiltigt, eftersom ändringar efter att signeringsprocessen startat kan göra hela kedjan ogiltig. Den som signerar bär ansvaret för att faktiskt läsa igenom vad de godkänner innan de legitimerar sig.
För företag som signerar avtal å en juridisk persons räkning är det viktigt att den som signerar har rätt behörighet, till exempel genom firmateckningsrätt eller fullmakt. BankID verifierar vem som signerar, inte om den personen har rätt att binda företaget till avtalet, vilket är en vanlig missuppfattning.
Vid tvist blir signeringsloggen och valideringsintyget avgörande bevis för vem som godkänt vad och när. Det är därför båda parter i praktiken delar ett gemensamt intresse av att signeringsprocessen dokumenteras fullständigt, inte bara den som initierar avtalet.
Tekniska förutsättningar för att använda BankID vid signering
För att kunna signera ett avtal med BankID behöver du antingen Mobilt BankID installerat på en smartphone eller BankID på fil installerat på en dator. Mobilt BankID är i dag den vanligaste varianten och kräver endast att appen är installerad och kopplad till ditt bankkonto.
Själva signeringstjänsten, den plattform som skickar ut avtalet och tar emot underskriften, måste vara kopplad till BankID:s infrastruktur genom en certifierad integration. Det är därför man sällan signerar direkt i BankID-appen utan via en fristående tjänst som hanterar dokumentet och kopplingen till underskriften.
Kompatibilitet är sällan ett problem för slutanvändaren, eftersom BankID fungerar på de vanligaste operativsystemen för både mobil och dator. Det som kan variera är hur väl olika signeringstjänster hanterar stora dokument, flera samtidiga signerare eller integration med andra system som CRM eller dokumenthantering.
För företag som hanterar avtal i stor skala blir detta en viktig faktor vid val av tjänst. En lösning som kräver manuell export och import mellan system skapar onödiga flaskhalsar, medan en tjänst med direkt integration sparar tid och minskar risken för att dokument hamnar fel.
Författarens korta rekommendationer
Prioritera alltid revisionslogg och validering för avtal med högt värde, det är där bevisvärdet verkligen testas. Är avtalet komplext eller finns risk att motpartens identitet blir ifrågasatt, sök juridisk rådgivning innan ni signerar, inte efter.
— Joakim
Notyfile: automatisera e-signering och bevarande i ditt CRM
Att hantera avtal, signering och arkivering i separata system skapar onödigt arbete, och det är precis det vi byggt bort i Notyfile. Vår plattform samlar avtalsadministration, offertgenerering och e-signering på ett ställe, så att du slipper hoppa mellan verktyg för varje steg i avtalsresan.
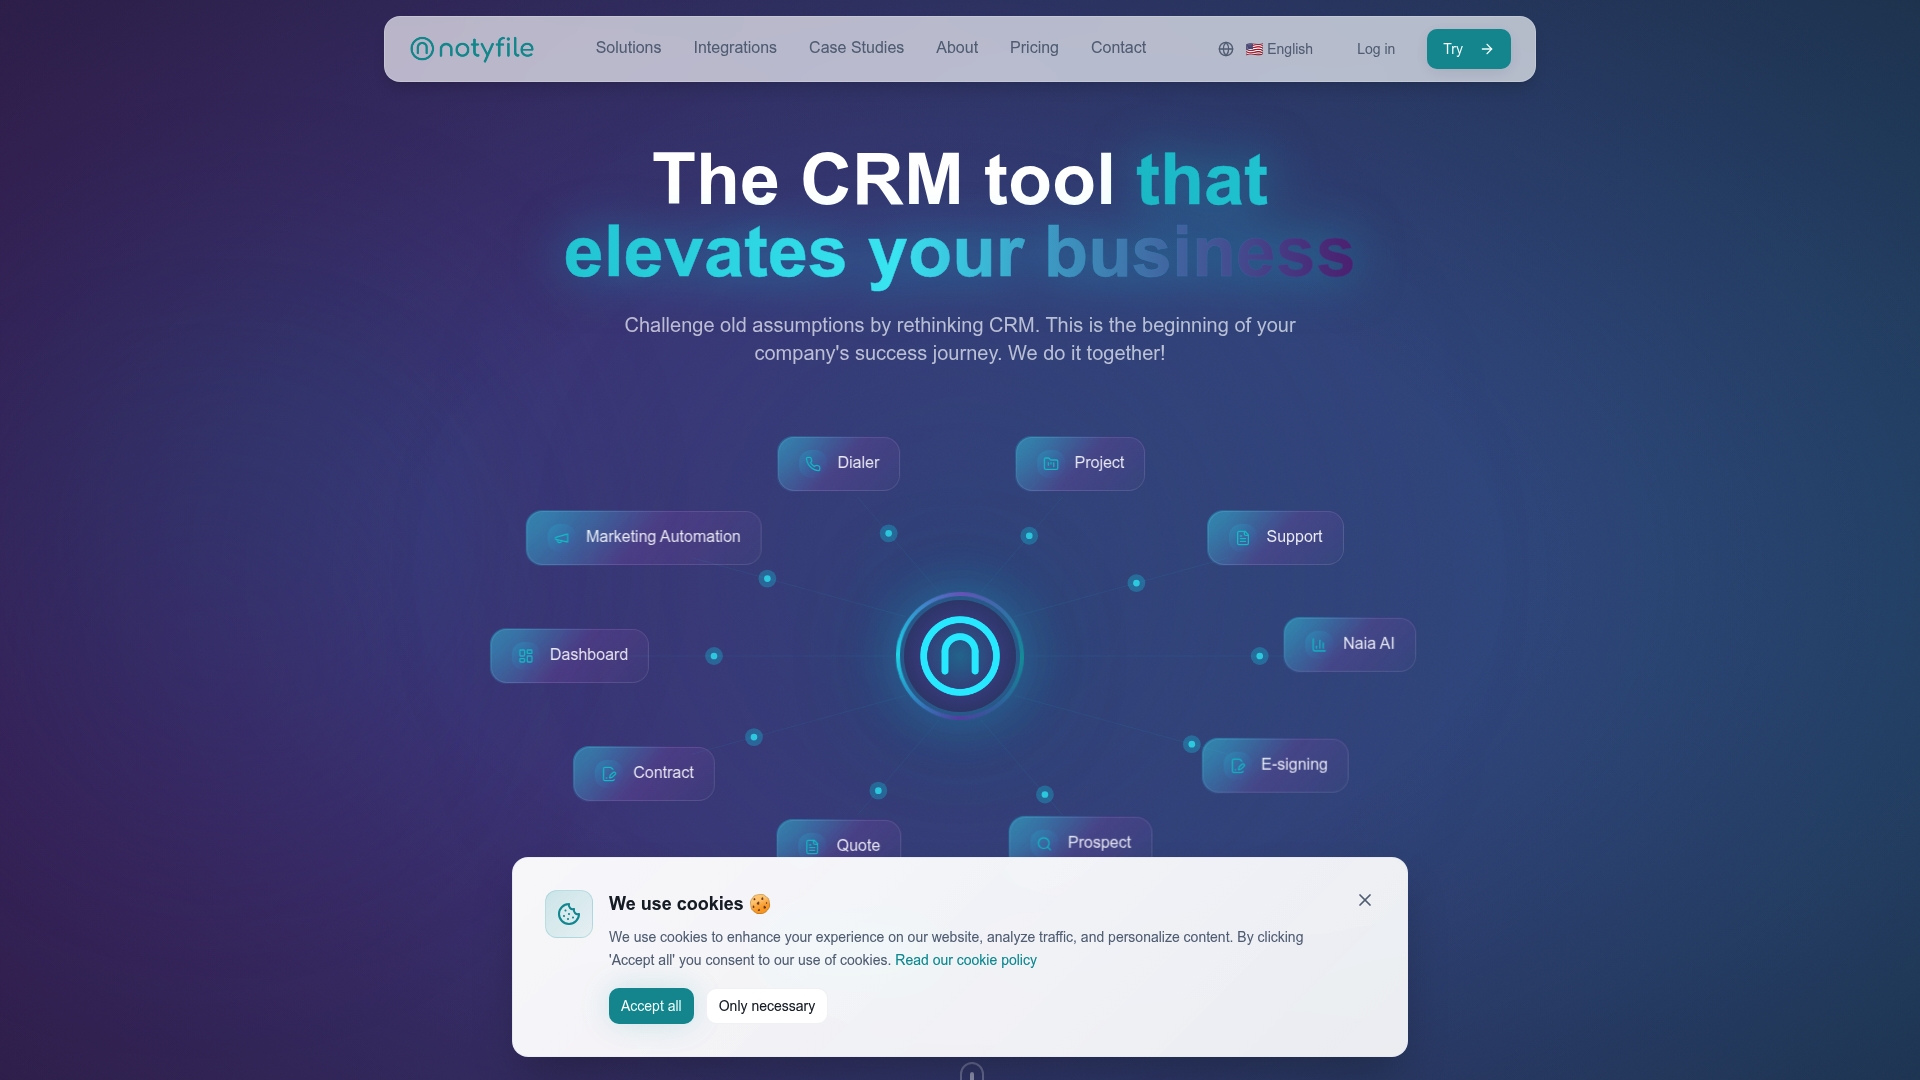
Vi integrerar med etablerade signeringstjänster, vilket gör att valideringsflöden kan automatiseras istället för att hanteras manuellt dokument för dokument. Vi erbjuder dessutom AI-stöd som hjälper dig att identifiera affärsmöjligheter och ge anpassade rekommendationer kring avtal som är på väg att löpa ut eller behöver förnyas.
Vad vi erbjuder konkret:
- Centraliserad avtals- och offerthantering kopplad till din kundresa i Notyfile.
- Integrationer mot signeringstjänster som kan göra valideringssteget smidigare.
- AI-stöd för att fånga affärsmöjligheter innan de glöms bort.
Vill du se hur det fungerar för ditt företag? Jämför våra planer, från ESSENTIAL till MASTER, på prissidan och kom igång.
This article is general information, not a substitute for advice from a qualified lawyer. Consult a qualified legal professional about your own circumstances before acting on anything here.
Vanliga frågor
Hur signerar jag en pdf digitalt med BankID?
Du laddar upp dokumentet i en signeringstjänst, anger vem som ska signera och skickar en förfrågan. Mottagaren legitimerar sig med Mobilt BankID eller BankID på fil och godkänner underskriftsmeddelandet, varpå ett signerat dokument och en signeringslogg skapas.
Hur skaffar jag svensk e-legitimation med BankID?
Mobilt BankID beställs normalt direkt genom din bank, antingen i internetbanken eller i bankens app, förutsatt att du redan är kund. BankID på fil installeras istället på en dator via bankens tjänst för de som föredrar den varianten.
Hur fungerar digital signatur med BankID juridiskt?
BankID räknas som en avancerad elektronisk underskrift enligt eIDAS-förordningen, vilket gör den juridiskt bindande för de flesta civila avtal i Sverige [BankID hållbarhetsrapport]. Bevisvärdet stärks ytterligare av en komplett signeringslogg och ett giltigt valideringsintyg.
Var kan jag signera digitala avtal gratis?
Flera svenska leverantörer erbjuder kostnadsfria eller mycket billiga lösningar för enklare avtal med lägre risk, ofta med begränsningar i antal dokument eller funktioner. För avtal med högre värde eller större krav på bevisvärde är det värt att överväga en betaltjänst med starkare revisionsspår.